Domain baufinanzierungvergleich.de kaufen?
Wir ziehen mit dem Projekt
baufinanzierungvergleich.de um.
Sind Sie am Kauf der Domain
baufinanzierungvergleich.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain baufinanzierungvergleich.de kaufen?
Wer kann Wohngeld beantragen und wie sind die Einkommensgrenzen?
Wer kann Wohngeld beantragen und wie sind die Einkommensgrenzen? **
Wie hoch sind die Einkommensgrenzen für BAfög bei den Eltern?
Wie hoch sind die Einkommensgrenzen für BAfög bei den Eltern? Die Einkommensgrenzen für BAfög bei den Eltern hängen von verschiedenen Faktoren ab, wie zum Beispiel der Anzahl der Kinder in der Familie und ob die Eltern verheiratet sind. Generell liegt die Einkommensgrenze für BAfög bei den Eltern bei einem jährlichen Bruttoeinkommen von ca. 30.000 bis 40.000 Euro. Es gibt jedoch auch Freibeträge und Abzüge, die berücksichtigt werden, um die genaue Einkommensgrenze zu berechnen. Es ist daher ratsam, sich direkt bei der BAfög-Stelle oder auf der offiziellen BAfög-Website über die aktuellen Einkommensgrenzen zu informieren. **


Ähnliche Suchbegriffe für Einkommensgrenzen
Top-Angebote
Produkte zum Begriff Einkommensgrenzen:
-
Immobilienfinanzierung – So findest Du die optimale Finanzierung für Deine Immobilie, Taschenbuch von Alexander Krüger, ForwardVerlagImmobilienfinanzierung – So Findest Du Die Optimale Finanzierung Für Deine Immobilie, Taschenbuch Von Alexander Krüger, Forwardverlag, Seitenanzahl: 21619,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
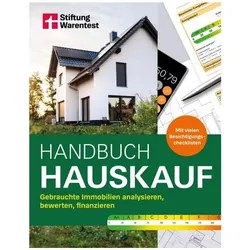
Zink, Ulrich: Handbuch HauskaufHandbuch Hauskauf , Gebrauchte Immobilien analysieren, bewerten, finanzieren. Mit vielen Besichtigungschecklisten , Lüfterkupplungen > Motorkühlung , Auflage: 2., aktualisierte Auflage, Erscheinungsjahr: 20220412, Produktform: Leinen, Autoren: Zink, Ulrich, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte Auflage, Seitenzahl/Blattzahl: 240, Abbildungen: mit farbige Abbildungen und Checklisten, Keyword: Haus kaufen; analyse; bebauungsplan; eigenkapital; energiebilanz; energieeffizienz; fachwissen; flächennutzungsplan; haus erben; kaufverhandlung; konstruktion; material; mehrfamilienhaus; planung; smart home; wohnung kaufen; wohnungseigentum; zeitpläne, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Haus: Wartung und Instandhaltung, Thema: Orientieren, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Grundeigentum und Immobilien, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 254, Breite: 202, Höhe: 24, Gewicht: 902, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2210222, Vorgänger EAN: 9783747102343, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 224770639,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Finanzierung einer Immobilie - Realkredit/Hypothekendarlehen, Taschenbuch von Marco Thomas, GRIN, 978-3-346-61080-5Die Finanzierung Einer Immobilie - Realkredit/hypothekendarlehen, Taschenbuch Von Marco Thomas, Grin, 978-3-346-61080-5, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzierung mit Eigenkapital. Vom Familienunternehmen zum DAX Wert, Taschenbuch von Jonas Meister, GRIN, 978-3-656-86119-5Finanzierung Mit Eigenkapital. Vom Familienunternehmen Zum Dax Wert, Taschenbuch Von Jonas Meister, Grin, 978-3-656-86119-5, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind typische Merkmale und Einkommensgrenzen für Menschen in verschiedenen Einkommensklassen?
Typische Merkmale für Menschen in niedrigen Einkommensklassen sind geringe Bildung, prekäre Beschäftigungsverhältnisse und schlechte Wohnverhältnisse. Die Einkommensgrenze für diese Gruppe liegt oft unterhalb des Mindestlohns. Menschen in mittleren Einkommensklassen haben in der Regel eine abgeschlossene Berufsausbildung, eine sichere Anstellung und ein durchschnittliches Wohnniveau. Die Einkommensgrenze für diese Gruppe liegt etwa zwischen dem Durchschnitts- und dem oberen Einkommen. Menschen in hohen Einkommensklassen verfügen über eine hohe Bildung, Führungspositionen in Unternehmen und ein gehobenes Wohnniveau. Die Einkommensgrenze **
-
Warum Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf ist wichtig, da es zeigt, dass man finanziell verantwortungsbewusst ist und in der Lage ist, einen Teil des Kaufpreises selbst zu stemmen. Zudem verringert ein höherer Eigenkapitalanteil das Risiko für die Bank und kann zu besseren Konditionen bei der Finanzierung führen. Außerdem ermöglicht Eigenkapital eine geringere Kreditsumme, was langfristig Zinsen spart. Nicht zuletzt schafft Eigenkapital eine solide finanzielle Basis und erhöht die Chancen, den Kreditantrag genehmigt zu bekommen. **
-
Was sind die typischen Merkmale und Einkommensgrenzen für die verschiedenen Einkommensklassen in einer Gesellschaft?
Die typischen Merkmale für die verschiedenen Einkommensklassen sind Bildungsniveau, Beruf, Wohnort und soziale Kontakte. Die Einkommensgrenzen variieren je nach Land und Region, können aber grob in Arm, Mittelklasse und Reich eingeteilt werden. Die Armuts- und Reichtumsgrenzen werden oft anhand des Medianeinkommens der Gesellschaft definiert. **
-
Wer finanziert Hauskauf ohne Eigenkapital?
Es gibt verschiedene Möglichkeiten, um einen Hauskauf ohne Eigenkapital zu finanzieren. Eine Möglichkeit ist die Inanspruchnahme eines Vollfinanzierungsdarlehens, bei dem der gesamte Kaufpreis sowie Nebenkosten und Gebühren durch das Darlehen abgedeckt werden. Eine andere Möglichkeit ist die Einbindung von Bürgschaften oder anderen Sicherheiten, um die Finanzierung zu ermöglichen. Zudem bieten manche Banken spezielle Finanzierungsmodelle für den Hauskauf ohne Eigenkapital an. Es ist wichtig, sich vorab gut über die verschiedenen Optionen zu informieren und sich eingehend beraten zu lassen, um die passende Finanzierungslösung zu finden. Wer finanziert Hauskauf ohne Eigenkapital? **
Ist Hauskauf ohne Eigenkapital möglich?
Ist Hauskauf ohne Eigenkapital möglich? Ja, es ist theoretisch möglich, ein Haus ohne Eigenkapital zu kaufen, aber es ist sehr selten und schwierig. Die meisten Banken verlangen einen gewissen Prozentsatz an Eigenkapital, um das Risiko zu minimieren. Es gibt jedoch einige alternative Finanzierungsmöglichkeiten wie zum Beispiel die 100%-Finanzierung, bei der das Eigenkapital durch andere Sicherheiten ersetzt wird. Es ist wichtig, sich gründlich über die verschiedenen Optionen zu informieren und professionelle Beratung einzuholen, bevor man sich für einen Hauskauf ohne Eigenkapital entscheidet. Letztendlich hängt die Möglichkeit eines Hauskaufs ohne Eigenkapital von individuellen Umständen und Vereinbarungen mit dem Kreditgeber ab. **
Wie Eigenkapital für Hauskauf sparen?
Wie kann man Eigenkapital für den Hauskauf sparen? Es gibt verschiedene Möglichkeiten, um Eigenkapital anzusparen, wie z.B. regelmäßiges Sparen, Reduzierung von Ausgaben, Erhöhung des Einkommens durch Nebenjobs oder Investitionen. Es ist auch ratsam, vorhandene Schulden zu reduzieren, um mehr Geld für das Eigenkapital zur Verfügung zu haben. Zudem kann man von staatlichen Förderungen wie der Wohnungsbauprämie oder dem Arbeitnehmersparzulage profitieren, um schneller Eigenkapital anzusparen. Es ist wichtig, frühzeitig mit dem Sparen zu beginnen und ein realistisches Sparziel festzulegen, um den Traum vom Eigenheim zu verwirklichen. **
Top-Angebote
Produkte zum Begriff Einkommensgrenzen:
-
Kredit- und Mezzanine-Finanzierung. Möglichkeiten zur Kapitalbeschaffung für Jungunternehmer, Taschenbuch von Jakob Schelenberg, GRIN,Kredit- Und Mezzanine-finanzierung. Möglichkeiten Zur Kapitalbeschaffung Für Jungunternehmer, Taschenbuch Von Jakob Schelenberg, Grin, 978-3-668-07498-9, Seitenanzahl: 2813,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Immobilienfinanzierung – So findest Du die optimale Finanzierung für Deine Immobilie, Taschenbuch von Alexander Krüger, ForwardVerlag,Immobilienfinanzierung – So Findest Du Die Optimale Finanzierung Für Deine Immobilie, Taschenbuch Von Alexander Krüger, Forwardverlag, 978-3-9875506-1-4, Seitenanzahl: 21619,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Immobilienfinanzierung – So findest Du die optimale Finanzierung für Deine Immobilie, Taschenbuch von Alexander Krüger, ForwardVerlagImmobilienfinanzierung – So Findest Du Die Optimale Finanzierung Für Deine Immobilie, Taschenbuch Von Alexander Krüger, Forwardverlag, Seitenanzahl: 21619,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zink, Ulrich: Handbuch HauskaufHandbuch Hauskauf , Gebrauchte Immobilien analysieren, bewerten, finanzieren. Mit vielen Besichtigungschecklisten , Lüfterkupplungen > Motorkühlung , Auflage: 2., aktualisierte Auflage, Erscheinungsjahr: 20220412, Produktform: Leinen, Autoren: Zink, Ulrich, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte Auflage, Seitenzahl/Blattzahl: 240, Abbildungen: mit farbige Abbildungen und Checklisten, Keyword: Haus kaufen; analyse; bebauungsplan; eigenkapital; energiebilanz; energieeffizienz; fachwissen; flächennutzungsplan; haus erben; kaufverhandlung; konstruktion; material; mehrfamilienhaus; planung; smart home; wohnung kaufen; wohnungseigentum; zeitpläne, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Haus: Wartung und Instandhaltung, Thema: Orientieren, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Grundeigentum und Immobilien, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 254, Breite: 202, Höhe: 24, Gewicht: 902, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2210222, Vorgänger EAN: 9783747102343, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 224770639,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer kann Wohngeld beantragen und wie sind die Einkommensgrenzen?
Wer kann Wohngeld beantragen und wie sind die Einkommensgrenzen? **
-
Wie hoch sind die Einkommensgrenzen für BAfög bei den Eltern?
Wie hoch sind die Einkommensgrenzen für BAfög bei den Eltern? Die Einkommensgrenzen für BAfög bei den Eltern hängen von verschiedenen Faktoren ab, wie zum Beispiel der Anzahl der Kinder in der Familie und ob die Eltern verheiratet sind. Generell liegt die Einkommensgrenze für BAfög bei den Eltern bei einem jährlichen Bruttoeinkommen von ca. 30.000 bis 40.000 Euro. Es gibt jedoch auch Freibeträge und Abzüge, die berücksichtigt werden, um die genaue Einkommensgrenze zu berechnen. Es ist daher ratsam, sich direkt bei der BAfög-Stelle oder auf der offiziellen BAfög-Website über die aktuellen Einkommensgrenzen zu informieren. **
-
Was sind typische Merkmale und Einkommensgrenzen für Menschen in verschiedenen Einkommensklassen?
Typische Merkmale für Menschen in niedrigen Einkommensklassen sind geringe Bildung, prekäre Beschäftigungsverhältnisse und schlechte Wohnverhältnisse. Die Einkommensgrenze für diese Gruppe liegt oft unterhalb des Mindestlohns. Menschen in mittleren Einkommensklassen haben in der Regel eine abgeschlossene Berufsausbildung, eine sichere Anstellung und ein durchschnittliches Wohnniveau. Die Einkommensgrenze für diese Gruppe liegt etwa zwischen dem Durchschnitts- und dem oberen Einkommen. Menschen in hohen Einkommensklassen verfügen über eine hohe Bildung, Führungspositionen in Unternehmen und ein gehobenes Wohnniveau. Die Einkommensgrenze **
-
Warum Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf ist wichtig, da es zeigt, dass man finanziell verantwortungsbewusst ist und in der Lage ist, einen Teil des Kaufpreises selbst zu stemmen. Zudem verringert ein höherer Eigenkapitalanteil das Risiko für die Bank und kann zu besseren Konditionen bei der Finanzierung führen. Außerdem ermöglicht Eigenkapital eine geringere Kreditsumme, was langfristig Zinsen spart. Nicht zuletzt schafft Eigenkapital eine solide finanzielle Basis und erhöht die Chancen, den Kreditantrag genehmigt zu bekommen. **
Ähnliche Suchbegriffe für Einkommensgrenzen
-
Die Finanzierung einer Immobilie - Realkredit/Hypothekendarlehen, Taschenbuch von Marco Thomas, GRIN, 978-3-346-61080-5Die Finanzierung Einer Immobilie - Realkredit/hypothekendarlehen, Taschenbuch Von Marco Thomas, Grin, 978-3-346-61080-5, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzierung mit Eigenkapital. Vom Familienunternehmen zum DAX Wert, Taschenbuch von Jonas Meister, GRIN, 978-3-656-86119-5Finanzierung Mit Eigenkapital. Vom Familienunternehmen Zum Dax Wert, Taschenbuch Von Jonas Meister, Grin, 978-3-656-86119-5, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzierung junger Unternehmen mit Hilfe von Eigenkapital privater Investoren. Die Bedeutung von Business Angels, Taschenbuch von Marie Bergmair,Finanzierung Junger Unternehmen Mit Hilfe Von Eigenkapital Privater Investoren. Die Bedeutung Von Business Angels, Taschenbuch Von Marie Bergmair, Grin, 978-3-346-70334-7, Seitenanzahl: 2417,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Hauskauf, Ratgeber von Ulrich Zink, Thomas WeyrauchEin gebrauchtes Haus kaufen – aber richtig: Dieses umfassende Handbuch begleitet durch alle Phasen des Hauskaufs, von der Objektsuche über die detaillierte Gebäudeanalyse und den Finanzierungsplan bis hin zum rechtlich sicheren Kaufvertrag. Worauf muss ich bei der Wahl meines Traumhauses achten? Wie entdecke ich verborgene Schwächen bei einer Immobilie? Und wie schöpfe ich alle Fördermöglichkeiten optimal aus? Dieses Handbuch liefert die Antworten. Checklisten helfen bei der Erstbesichtigung und der systematischen Gebäudediagnose, eine umfassende Vermögensanalyse führt zu einem soliden Finanzierungsplan – inklusive Fördermöglichkeiten über die KfW oder über die Bundesländer und Kommunen. Auch Modernisierung und Sanierung kommen nicht zu kurz: Ein konkreter Massnahmenplan, ökologische Aspekte des Bauens und eine ausführliche Leistungsbeschreibung sorgen für eine detaillierte Kostenplanung. Erfolgreich realisierte Praxisbeispiele runden das Handbuch ab und geben wertvolle Anregungen.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die typischen Merkmale und Einkommensgrenzen für die verschiedenen Einkommensklassen in einer Gesellschaft?
Die typischen Merkmale für die verschiedenen Einkommensklassen sind Bildungsniveau, Beruf, Wohnort und soziale Kontakte. Die Einkommensgrenzen variieren je nach Land und Region, können aber grob in Arm, Mittelklasse und Reich eingeteilt werden. Die Armuts- und Reichtumsgrenzen werden oft anhand des Medianeinkommens der Gesellschaft definiert. **
-
Wer finanziert Hauskauf ohne Eigenkapital?
Es gibt verschiedene Möglichkeiten, um einen Hauskauf ohne Eigenkapital zu finanzieren. Eine Möglichkeit ist die Inanspruchnahme eines Vollfinanzierungsdarlehens, bei dem der gesamte Kaufpreis sowie Nebenkosten und Gebühren durch das Darlehen abgedeckt werden. Eine andere Möglichkeit ist die Einbindung von Bürgschaften oder anderen Sicherheiten, um die Finanzierung zu ermöglichen. Zudem bieten manche Banken spezielle Finanzierungsmodelle für den Hauskauf ohne Eigenkapital an. Es ist wichtig, sich vorab gut über die verschiedenen Optionen zu informieren und sich eingehend beraten zu lassen, um die passende Finanzierungslösung zu finden. Wer finanziert Hauskauf ohne Eigenkapital? **
-
Ist Hauskauf ohne Eigenkapital möglich?
Ist Hauskauf ohne Eigenkapital möglich? Ja, es ist theoretisch möglich, ein Haus ohne Eigenkapital zu kaufen, aber es ist sehr selten und schwierig. Die meisten Banken verlangen einen gewissen Prozentsatz an Eigenkapital, um das Risiko zu minimieren. Es gibt jedoch einige alternative Finanzierungsmöglichkeiten wie zum Beispiel die 100%-Finanzierung, bei der das Eigenkapital durch andere Sicherheiten ersetzt wird. Es ist wichtig, sich gründlich über die verschiedenen Optionen zu informieren und professionelle Beratung einzuholen, bevor man sich für einen Hauskauf ohne Eigenkapital entscheidet. Letztendlich hängt die Möglichkeit eines Hauskaufs ohne Eigenkapital von individuellen Umständen und Vereinbarungen mit dem Kreditgeber ab. **
-
Wie Eigenkapital für Hauskauf sparen?
Wie kann man Eigenkapital für den Hauskauf sparen? Es gibt verschiedene Möglichkeiten, um Eigenkapital anzusparen, wie z.B. regelmäßiges Sparen, Reduzierung von Ausgaben, Erhöhung des Einkommens durch Nebenjobs oder Investitionen. Es ist auch ratsam, vorhandene Schulden zu reduzieren, um mehr Geld für das Eigenkapital zur Verfügung zu haben. Zudem kann man von staatlichen Förderungen wie der Wohnungsbauprämie oder dem Arbeitnehmersparzulage profitieren, um schneller Eigenkapital anzusparen. Es ist wichtig, frühzeitig mit dem Sparen zu beginnen und ein realistisches Sparziel festzulegen, um den Traum vom Eigenheim zu verwirklichen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.