Domain baufinanzierungvergleich.de kaufen?
Wir ziehen mit dem Projekt
baufinanzierungvergleich.de um.
Sind Sie am Kauf der Domain
baufinanzierungvergleich.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain baufinanzierungvergleich.de kaufen?
Warum Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf ist wichtig, da es zeigt, dass man finanziell verantwortungsbewusst ist und in der Lage ist, einen Teil des Kaufpreises selbst zu stemmen. Zudem verringert ein höherer Eigenkapitalanteil das Risiko für die Bank und kann zu besseren Konditionen bei der Finanzierung führen. Außerdem ermöglicht Eigenkapital eine geringere Kreditsumme, was langfristig Zinsen spart. Nicht zuletzt schafft Eigenkapital eine solide finanzielle Basis und erhöht die Chancen, den Kreditantrag genehmigt zu bekommen. **
Wer finanziert Hauskauf ohne Eigenkapital?
Es gibt verschiedene Möglichkeiten, um einen Hauskauf ohne Eigenkapital zu finanzieren. Eine Möglichkeit ist die Inanspruchnahme eines Vollfinanzierungsdarlehens, bei dem der gesamte Kaufpreis sowie Nebenkosten und Gebühren durch das Darlehen abgedeckt werden. Eine andere Möglichkeit ist die Einbindung von Bürgschaften oder anderen Sicherheiten, um die Finanzierung zu ermöglichen. Zudem bieten manche Banken spezielle Finanzierungsmodelle für den Hauskauf ohne Eigenkapital an. Es ist wichtig, sich vorab gut über die verschiedenen Optionen zu informieren und sich eingehend beraten zu lassen, um die passende Finanzierungslösung zu finden. Wer finanziert Hauskauf ohne Eigenkapital? **
Ähnliche Suchbegriffe für Zahlungen
Top-Angebote
Produkte zum Begriff Zahlungen:
-
Zink, Ulrich: Handbuch HauskaufHandbuch Hauskauf , Gebrauchte Immobilien analysieren, bewerten, finanzieren. Mit vielen Besichtigungschecklisten , Lüfterkupplungen > Motorkühlung , Auflage: 2., aktualisierte Auflage, Erscheinungsjahr: 20220412, Produktform: Leinen, Autoren: Zink, Ulrich, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte Auflage, Seitenzahl/Blattzahl: 240, Abbildungen: mit farbige Abbildungen und Checklisten, Keyword: Haus kaufen; analyse; bebauungsplan; eigenkapital; energiebilanz; energieeffizienz; fachwissen; flächennutzungsplan; haus erben; kaufverhandlung; konstruktion; material; mehrfamilienhaus; planung; smart home; wohnung kaufen; wohnungseigentum; zeitpläne, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Haus: Wartung und Instandhaltung, Thema: Orientieren, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Grundeigentum und Immobilien, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 254, Breite: 202, Höhe: 24, Gewicht: 902, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2210222, Vorgänger EAN: 9783747102343, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 224770639,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
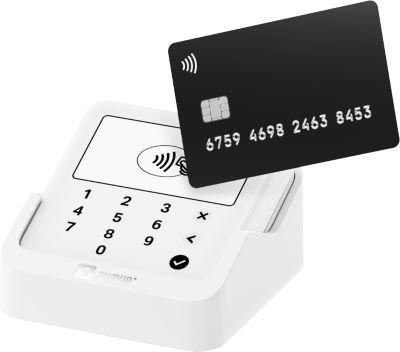
SumUp Solo Lite EC- & Kreditkartenterminal inkl. Ladestation, kabellos, mit über 1.000 Zahlungen pro AkkuladungMit dem SumUp Solo Lite Bundle erhalten Sie ein modernes Kartenterminal, das Ihnen den Alltag im Verkauf deutlich erleichtert. Das Gerät punktet durch ein robustes Design mit hochwertigem Corning® Gorilla®-Glas, einfacher Einrichtung und einer komfortablen Ladestation, die zugleich als praktischer Aufsteller dient. Ganz gleich, ob am Tresen oder unterwegs – mit dem Solo Lite akzeptieren Sie Kartenzahlungen schnell, zuverlässig und sicher. Profitieren Sie von der hohen Akkuleistung für über 1.000 Transaktionen mit einer einzigen Ladung. Die intuitive Bedienung erfolgt über eine numerische Touch-Tastatur, während die Anbindung über Bluetooth und die App gesteuert wird. Dank der Integration in die kostenlose SumUp-App können Sie Ihre Verkäufe verwalten, Rückerstattungen vornehmen und Ihre Performance jederzeit im Blick behalten – ganz ohne monatliche Fixkosten. Hinweis zur Transaktionsgebühr: Die Transaktionsgebühren für SumUp-Zahlungen betragen für Vor-Ort-Zahlungen mit EC-, Debit- und Kreditkarten 1,39 %. Technik & Design: * Produkttyp: EC- & Kreditkartenterminal mit Ladestation * Hochauflösendes Schwarz-Weiß-Display (640 x 320 px) * Robustes Corning® Gorilla®-Glas * Farbe: Weiß * Gewicht: 218 gKonnektivität & Funktion: * App-steuerbar über Bluetooth * Unterstützt kontaktloses Bezahlen inkl. Google Pay & Apple Pay * Unterstützt Chip & PIN * Keine WLAN-Funktion, aber über App verbindbar * Kompatibel mit der SumUp-App zur VerkaufsverwaltungEnergie & Akku: * Li-Ion Akku * Akkulaufzeit: über 1.000 Zahlungen pro Ladung * Inkl. 2 USB-C-Ladekabel * Inkl. eleganter Ladestation mit Aufsteller-FunktionAbmessungen: * B 83 x T 17 x H 83 mmLieferumfang: * SumUp Solo Lite Kartenterminal * Ladestation * 2 USB-C-Kabel * Anleitung * Kartenakzeptanz-Aufkleber & Aufsteller49,97 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter

-
Ist Hauskauf ohne Eigenkapital möglich?
Ist Hauskauf ohne Eigenkapital möglich? Ja, es ist theoretisch möglich, ein Haus ohne Eigenkapital zu kaufen, aber es ist sehr selten und schwierig. Die meisten Banken verlangen einen gewissen Prozentsatz an Eigenkapital, um das Risiko zu minimieren. Es gibt jedoch einige alternative Finanzierungsmöglichkeiten wie zum Beispiel die 100%-Finanzierung, bei der das Eigenkapital durch andere Sicherheiten ersetzt wird. Es ist wichtig, sich gründlich über die verschiedenen Optionen zu informieren und professionelle Beratung einzuholen, bevor man sich für einen Hauskauf ohne Eigenkapital entscheidet. Letztendlich hängt die Möglichkeit eines Hauskaufs ohne Eigenkapital von individuellen Umständen und Vereinbarungen mit dem Kreditgeber ab. **
-
Wie Eigenkapital für Hauskauf sparen?
Wie kann man Eigenkapital für den Hauskauf sparen? Es gibt verschiedene Möglichkeiten, um Eigenkapital anzusparen, wie z.B. regelmäßiges Sparen, Reduzierung von Ausgaben, Erhöhung des Einkommens durch Nebenjobs oder Investitionen. Es ist auch ratsam, vorhandene Schulden zu reduzieren, um mehr Geld für das Eigenkapital zur Verfügung zu haben. Zudem kann man von staatlichen Förderungen wie der Wohnungsbauprämie oder dem Arbeitnehmersparzulage profitieren, um schneller Eigenkapital anzusparen. Es ist wichtig, frühzeitig mit dem Sparen zu beginnen und ein realistisches Sparziel festzulegen, um den Traum vom Eigenheim zu verwirklichen. **
-
Was bedeutet Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf bezieht sich auf den Betrag, den der Käufer selbst zur Verfügung hat, um einen Teil des Kaufpreises zu decken. Es handelt sich um das Geld, das nicht durch einen Kredit oder eine Hypothek finanziert wird. Ein höherer Eigenkapitalanteil kann dazu beitragen, bessere Konditionen bei der Finanzierung zu erhalten und das Risiko für den Käufer zu verringern. In der Regel wird empfohlen, mindestens 20% des Kaufpreises als Eigenkapital einzubringen, um zusätzliche Kosten wie Zinsen und Versicherungen zu minimieren. Eigenkapital kann aus Ersparnissen, Investments oder anderen Vermögenswerten stammen. **
-
Welche Finanzierung für Hauskauf?
Welche Finanzierungsmöglichkeiten stehen für den Hauskauf zur Verfügung? Gibt es die Option eines Immobilienkredits bei einer Bank oder Sparkasse? Sind staatliche Förderprogramme wie die KfW-Förderung eine Möglichkeit, um Zuschüsse oder günstige Darlehen zu erhalten? Welche Rolle spielen Eigenkapital und die Höhe der monatlichen Tilgungsraten bei der Finanzierung eines Hauses? Sollte man sich auch über alternative Finanzierungsmöglichkeiten wie Bausparverträge oder Crowdfunding informieren? **


Was gilt als Eigenkapital beim Hauskauf?
Was gilt als Eigenkapital beim Hauskauf? Eigenkapital beim Hauskauf bezieht sich auf das Geld, das der Käufer aus eigenen Mitteln zur Verfügung stellt, um einen Teil des Kaufpreises zu decken. Dies kann aus Ersparnissen, Investments oder anderen liquiden Vermögenswerten stammen. Ein höherer Eigenkapitalanteil kann zu besseren Konditionen bei der Finanzierung führen und das Risiko für den Käufer verringern. In der Regel wird ein Eigenkapitalanteil von mindestens 20% des Kaufpreises empfohlen, um günstige Konditionen zu erhalten. Es ist wichtig, das Eigenkapital sorgfältig zu planen und zu berechnen, um sicherzustellen, dass genügend Mittel vorhanden sind, um den Kauf abzuschließen. **
Wie wichtig ist Eigenkapital beim Hauskauf?
Wie wichtig Eigenkapital beim Hauskauf ist, hängt von verschiedenen Faktoren ab. In der Regel wird Eigenkapital benötigt, um die Anzahlung für die Immobilie zu leisten und die monatlichen Ratenzahlungen zu reduzieren. Je mehr Eigenkapital vorhanden ist, desto geringer fällt in der Regel der benötigte Kreditbetrag aus, was wiederum zu niedrigeren Zinsen führen kann. Zudem signalisiert ein hohes Eigenkapital dem Kreditgeber, dass man finanziell solide aufgestellt ist und somit die Kreditwürdigkeit verbessert. Letztendlich kann Eigenkapital also entscheidend sein, um den Traum vom Eigenheim zu verwirklichen. **
Top-Angebote
Produkte zum Begriff Zahlungen:
-
Zink, Ulrich: Handbuch HauskaufHandbuch Hauskauf , Gebrauchte Immobilien analysieren, bewerten, finanzieren. Mit vielen Besichtigungschecklisten , Lüfterkupplungen > Motorkühlung , Auflage: 2., aktualisierte Auflage, Erscheinungsjahr: 20220412, Produktform: Leinen, Autoren: Zink, Ulrich, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte Auflage, Seitenzahl/Blattzahl: 240, Abbildungen: mit farbige Abbildungen und Checklisten, Keyword: Haus kaufen; analyse; bebauungsplan; eigenkapital; energiebilanz; energieeffizienz; fachwissen; flächennutzungsplan; haus erben; kaufverhandlung; konstruktion; material; mehrfamilienhaus; planung; smart home; wohnung kaufen; wohnungseigentum; zeitpläne, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Haus: Wartung und Instandhaltung, Thema: Orientieren, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Grundeigentum und Immobilien, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 254, Breite: 202, Höhe: 24, Gewicht: 902, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2210222, Vorgänger EAN: 9783747102343, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 224770639,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf ist wichtig, da es zeigt, dass man finanziell verantwortungsbewusst ist und in der Lage ist, einen Teil des Kaufpreises selbst zu stemmen. Zudem verringert ein höherer Eigenkapitalanteil das Risiko für die Bank und kann zu besseren Konditionen bei der Finanzierung führen. Außerdem ermöglicht Eigenkapital eine geringere Kreditsumme, was langfristig Zinsen spart. Nicht zuletzt schafft Eigenkapital eine solide finanzielle Basis und erhöht die Chancen, den Kreditantrag genehmigt zu bekommen. **
-
Wer finanziert Hauskauf ohne Eigenkapital?
Es gibt verschiedene Möglichkeiten, um einen Hauskauf ohne Eigenkapital zu finanzieren. Eine Möglichkeit ist die Inanspruchnahme eines Vollfinanzierungsdarlehens, bei dem der gesamte Kaufpreis sowie Nebenkosten und Gebühren durch das Darlehen abgedeckt werden. Eine andere Möglichkeit ist die Einbindung von Bürgschaften oder anderen Sicherheiten, um die Finanzierung zu ermöglichen. Zudem bieten manche Banken spezielle Finanzierungsmodelle für den Hauskauf ohne Eigenkapital an. Es ist wichtig, sich vorab gut über die verschiedenen Optionen zu informieren und sich eingehend beraten zu lassen, um die passende Finanzierungslösung zu finden. Wer finanziert Hauskauf ohne Eigenkapital? **
-
Ist Hauskauf ohne Eigenkapital möglich?
Ist Hauskauf ohne Eigenkapital möglich? Ja, es ist theoretisch möglich, ein Haus ohne Eigenkapital zu kaufen, aber es ist sehr selten und schwierig. Die meisten Banken verlangen einen gewissen Prozentsatz an Eigenkapital, um das Risiko zu minimieren. Es gibt jedoch einige alternative Finanzierungsmöglichkeiten wie zum Beispiel die 100%-Finanzierung, bei der das Eigenkapital durch andere Sicherheiten ersetzt wird. Es ist wichtig, sich gründlich über die verschiedenen Optionen zu informieren und professionelle Beratung einzuholen, bevor man sich für einen Hauskauf ohne Eigenkapital entscheidet. Letztendlich hängt die Möglichkeit eines Hauskaufs ohne Eigenkapital von individuellen Umständen und Vereinbarungen mit dem Kreditgeber ab. **
-
Wie Eigenkapital für Hauskauf sparen?
Wie kann man Eigenkapital für den Hauskauf sparen? Es gibt verschiedene Möglichkeiten, um Eigenkapital anzusparen, wie z.B. regelmäßiges Sparen, Reduzierung von Ausgaben, Erhöhung des Einkommens durch Nebenjobs oder Investitionen. Es ist auch ratsam, vorhandene Schulden zu reduzieren, um mehr Geld für das Eigenkapital zur Verfügung zu haben. Zudem kann man von staatlichen Förderungen wie der Wohnungsbauprämie oder dem Arbeitnehmersparzulage profitieren, um schneller Eigenkapital anzusparen. Es ist wichtig, frühzeitig mit dem Sparen zu beginnen und ein realistisches Sparziel festzulegen, um den Traum vom Eigenheim zu verwirklichen. **
Ähnliche Suchbegriffe für Zahlungen
-
SumUp Solo Lite EC- & Kreditkartenterminal inkl. Ladestation, kabellos, mit über 1.000 Zahlungen pro AkkuladungMit dem SumUp Solo Lite Bundle erhalten Sie ein modernes Kartenterminal, das Ihnen den Alltag im Verkauf deutlich erleichtert. Das Gerät punktet durch ein robustes Design mit hochwertigem Corning® Gorilla®-Glas, einfacher Einrichtung und einer komfortablen Ladestation, die zugleich als praktischer Aufsteller dient. Ganz gleich, ob am Tresen oder unterwegs – mit dem Solo Lite akzeptieren Sie Kartenzahlungen schnell, zuverlässig und sicher. Profitieren Sie von der hohen Akkuleistung für über 1.000 Transaktionen mit einer einzigen Ladung. Die intuitive Bedienung erfolgt über eine numerische Touch-Tastatur, während die Anbindung über Bluetooth und die App gesteuert wird. Dank der Integration in die kostenlose SumUp-App können Sie Ihre Verkäufe verwalten, Rückerstattungen vornehmen und Ihre Performance jederzeit im Blick behalten – ganz ohne monatliche Fixkosten. Hinweis zur Transaktionsgebühr: Die Transaktionsgebühren für SumUp-Zahlungen betragen für Vor-Ort-Zahlungen mit EC-, Debit- und Kreditkarten 1,39 %. Technik & Design: * Produkttyp: EC- & Kreditkartenterminal mit Ladestation * Hochauflösendes Schwarz-Weiß-Display (640 x 320 px) * Robustes Corning® Gorilla®-Glas * Farbe: Weiß * Gewicht: 218 gKonnektivität & Funktion: * App-steuerbar über Bluetooth * Unterstützt kontaktloses Bezahlen inkl. Google Pay & Apple Pay * Unterstützt Chip & PIN * Keine WLAN-Funktion, aber über App verbindbar * Kompatibel mit der SumUp-App zur VerkaufsverwaltungEnergie & Akku: * Li-Ion Akku * Akkulaufzeit: über 1.000 Zahlungen pro Ladung * Inkl. 2 USB-C-Ladekabel * Inkl. eleganter Ladestation mit Aufsteller-FunktionAbmessungen: * B 83 x T 17 x H 83 mmLieferumfang: * SumUp Solo Lite Kartenterminal * Ladestation * 2 USB-C-Kabel * Anleitung * Kartenakzeptanz-Aufkleber & Aufsteller49,97 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Steuerrechtliche Behandlung von Betriebsveräußerungen und -erwerben gegen Einmalbetrag und wiederkehrende Zahlungen, Taschenbuch von Petra Grabowski,Steuerrechtliche Behandlung Von Betriebsveräußerungen Und -erwerben Gegen Einmalbetrag Und Wiederkehrende Zahlungen, Taschenbuch Von Petra Grabowski, Grin, 978-3-8386-0771-9, Seitenanzahl: 9238,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zahlungen für Umweltdienstleistungen als Bestandteil einer nachhaltigen Forstpolitik in Lateinamerika, Taschenbuch von Leonie Routil, GRIN,Zahlungen Für Umweltdienstleistungen Als Bestandteil Einer Nachhaltigen Forstpolitik In Lateinamerika, Taschenbuch Von Leonie Routil, Grin, 978-3-668-33829-6, Seitenanzahl: 6427,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf bezieht sich auf den Betrag, den der Käufer selbst zur Verfügung hat, um einen Teil des Kaufpreises zu decken. Es handelt sich um das Geld, das nicht durch einen Kredit oder eine Hypothek finanziert wird. Ein höherer Eigenkapitalanteil kann dazu beitragen, bessere Konditionen bei der Finanzierung zu erhalten und das Risiko für den Käufer zu verringern. In der Regel wird empfohlen, mindestens 20% des Kaufpreises als Eigenkapital einzubringen, um zusätzliche Kosten wie Zinsen und Versicherungen zu minimieren. Eigenkapital kann aus Ersparnissen, Investments oder anderen Vermögenswerten stammen. **
-
Welche Finanzierung für Hauskauf?
Welche Finanzierungsmöglichkeiten stehen für den Hauskauf zur Verfügung? Gibt es die Option eines Immobilienkredits bei einer Bank oder Sparkasse? Sind staatliche Förderprogramme wie die KfW-Förderung eine Möglichkeit, um Zuschüsse oder günstige Darlehen zu erhalten? Welche Rolle spielen Eigenkapital und die Höhe der monatlichen Tilgungsraten bei der Finanzierung eines Hauses? Sollte man sich auch über alternative Finanzierungsmöglichkeiten wie Bausparverträge oder Crowdfunding informieren? **
-
Was gilt als Eigenkapital beim Hauskauf?
Was gilt als Eigenkapital beim Hauskauf? Eigenkapital beim Hauskauf bezieht sich auf das Geld, das der Käufer aus eigenen Mitteln zur Verfügung stellt, um einen Teil des Kaufpreises zu decken. Dies kann aus Ersparnissen, Investments oder anderen liquiden Vermögenswerten stammen. Ein höherer Eigenkapitalanteil kann zu besseren Konditionen bei der Finanzierung führen und das Risiko für den Käufer verringern. In der Regel wird ein Eigenkapitalanteil von mindestens 20% des Kaufpreises empfohlen, um günstige Konditionen zu erhalten. Es ist wichtig, das Eigenkapital sorgfältig zu planen und zu berechnen, um sicherzustellen, dass genügend Mittel vorhanden sind, um den Kauf abzuschließen. **
-
Wie wichtig ist Eigenkapital beim Hauskauf?
Wie wichtig Eigenkapital beim Hauskauf ist, hängt von verschiedenen Faktoren ab. In der Regel wird Eigenkapital benötigt, um die Anzahlung für die Immobilie zu leisten und die monatlichen Ratenzahlungen zu reduzieren. Je mehr Eigenkapital vorhanden ist, desto geringer fällt in der Regel der benötigte Kreditbetrag aus, was wiederum zu niedrigeren Zinsen führen kann. Zudem signalisiert ein hohes Eigenkapital dem Kreditgeber, dass man finanziell solide aufgestellt ist und somit die Kreditwürdigkeit verbessert. Letztendlich kann Eigenkapital also entscheidend sein, um den Traum vom Eigenheim zu verwirklichen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.