Domain baufinanzierungvergleich.de kaufen?
Wir ziehen mit dem Projekt
baufinanzierungvergleich.de um.
Sind Sie am Kauf der Domain
baufinanzierungvergleich.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain baufinanzierungvergleich.de kaufen?
Warum Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf ist wichtig, da es zeigt, dass man finanziell verantwortungsbewusst ist und in der Lage ist, einen Teil des Kaufpreises selbst zu stemmen. Zudem verringert ein höherer Eigenkapitalanteil das Risiko für die Bank und kann zu besseren Konditionen bei der Finanzierung führen. Außerdem ermöglicht Eigenkapital eine geringere Kreditsumme, was langfristig Zinsen spart. Nicht zuletzt schafft Eigenkapital eine solide finanzielle Basis und erhöht die Chancen, den Kreditantrag genehmigt zu bekommen. **
Wer finanziert Hauskauf ohne Eigenkapital?
Es gibt verschiedene Möglichkeiten, um einen Hauskauf ohne Eigenkapital zu finanzieren. Eine Möglichkeit ist die Inanspruchnahme eines Vollfinanzierungsdarlehens, bei dem der gesamte Kaufpreis sowie Nebenkosten und Gebühren durch das Darlehen abgedeckt werden. Eine andere Möglichkeit ist die Einbindung von Bürgschaften oder anderen Sicherheiten, um die Finanzierung zu ermöglichen. Zudem bieten manche Banken spezielle Finanzierungsmodelle für den Hauskauf ohne Eigenkapital an. Es ist wichtig, sich vorab gut über die verschiedenen Optionen zu informieren und sich eingehend beraten zu lassen, um die passende Finanzierungslösung zu finden. Wer finanziert Hauskauf ohne Eigenkapital? **

Ähnliche Suchbegriffe für Geeignet
Top-Angebote
Produkte zum Begriff Geeignet:
-
Eltako Funk-Aktor, 868MHz, Aufputz, 230V AC, 1k, geeignet für Pulsdrücker, geeignet für Rollladenschalter, geeignet für Jalousieschalter, geeignet für JSchaltaktor Beschattungselemente und Rollladen für einen 230V-Motor. 1+1 Schließer 4A/250V AC, nicht potenzialfrei. Verschlüsselter Funk, bidirektionaler Funk und Repeater-Funktion zuschaltbar. Stand-by-Verlust nur 0,8 Watt. Montage in die 230V-Netzanschlussleitung, zum Beispiel in Zwischendecken. 166mm lang, 46mm breit und 31mm hoch. Mit Kabel-Zugentlastung. Kontaktschaltung im Nulldurchgang zur Schonung der Kontakte und Motoren. Der Motor wird an 1, 2 und N angeschlossen. Beim Ausfall der Versorgungsspannung wird definiert ausgeschaltet. Die Taster können entweder als Richtungstaster oder als Universaltaster eingelernt werden: Örtliche Steuerung mit Universaltaster: Mit jedem Impuls wechselt die Schaltstellung in der Reihenfolge Auf, Halt, Ab, Halt. Örtliche Steuerung mit Richtungstaster: Mit einem Tastimpuls oben wird die Schaltstellung Auf gezielt aktiviert. Mit einem Tastimpuls unten wird hingegen die Schaltstellung Ab gezielt aktiviert. Ein weiterer Impuls von einem der beiden Taster unterbricht den Ablauf sofort. Zentralsteuerung dynamisch ohne Priorität: Mit einem Steuersignal eines als Zentralsteuerungstaster ohne Priorität eingelernten Tasters wird gezielt die Schaltstellung Auf oben oder Ab unten aktiviert. Ohne Priorität deswegen, weil diese Funktion von anderen Steuersignalen übersteuert werden kann. Zentralsteuerung dynamisch mit Priorität: Mit einem Steuersignal von mindestens 2 Sekunden eines als Zentralsteuerungstaster mit Priorität eingelernten Tasters wird gezielt die Schaltstellung Auf oben und Ab unten aktiviert. Mit Priorität deswegen, weil diese Steuersignale nicht von anderen Steuersignalen übersteuert werden können, solange, bis der Zentralbefehl durch einen Tastimpuls Auf oder Ab von dem Zentralsteuertaster wieder aufgehoben wird. Mit einem Steuersignal, z.B. eines als Zentralsteuerungstaster mit Priorität eingelernten FSM61, werden gezielt die Schaltstellung Auf oder A85,97 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Zink, Ulrich: Handbuch HauskaufHandbuch Hauskauf , Gebrauchte Immobilien analysieren, bewerten, finanzieren. Mit vielen Besichtigungschecklisten , Lüfterkupplungen > Motorkühlung , Auflage: 2., aktualisierte Auflage, Erscheinungsjahr: 20220412, Produktform: Leinen, Autoren: Zink, Ulrich, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte Auflage, Seitenzahl/Blattzahl: 240, Abbildungen: mit farbige Abbildungen und Checklisten, Keyword: Haus kaufen; analyse; bebauungsplan; eigenkapital; energiebilanz; energieeffizienz; fachwissen; flächennutzungsplan; haus erben; kaufverhandlung; konstruktion; material; mehrfamilienhaus; planung; smart home; wohnung kaufen; wohnungseigentum; zeitpläne, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Haus: Wartung und Instandhaltung, Thema: Orientieren, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Grundeigentum und Immobilien, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 254, Breite: 202, Höhe: 24, Gewicht: 902, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2210222, Vorgänger EAN: 9783747102343, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 224770639,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kredit- und Mezzanine-Finanzierung. Möglichkeiten zur Kapitalbeschaffung für Jungunternehmer, Taschenbuch von Jakob Schelenberg, GRIN,Kredit- Und Mezzanine-finanzierung. Möglichkeiten Zur Kapitalbeschaffung Für Jungunternehmer, Taschenbuch Von Jakob Schelenberg, Grin, 978-3-668-07498-9, Seitenanzahl: 2813,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Immobilienfinanzierung – So findest Du die optimale Finanzierung für Deine Immobilie, Taschenbuch von Alexander Krüger, ForwardVerlag,Immobilienfinanzierung – So Findest Du Die Optimale Finanzierung Für Deine Immobilie, Taschenbuch Von Alexander Krüger, Forwardverlag, 978-3-9875506-1-4, Seitenanzahl: 21619,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Hauskauf ohne Eigenkapital möglich?
Ist Hauskauf ohne Eigenkapital möglich? Ja, es ist theoretisch möglich, ein Haus ohne Eigenkapital zu kaufen, aber es ist sehr selten und schwierig. Die meisten Banken verlangen einen gewissen Prozentsatz an Eigenkapital, um das Risiko zu minimieren. Es gibt jedoch einige alternative Finanzierungsmöglichkeiten wie zum Beispiel die 100%-Finanzierung, bei der das Eigenkapital durch andere Sicherheiten ersetzt wird. Es ist wichtig, sich gründlich über die verschiedenen Optionen zu informieren und professionelle Beratung einzuholen, bevor man sich für einen Hauskauf ohne Eigenkapital entscheidet. Letztendlich hängt die Möglichkeit eines Hauskaufs ohne Eigenkapital von individuellen Umständen und Vereinbarungen mit dem Kreditgeber ab. **
-
Wie Eigenkapital für Hauskauf sparen?
Wie kann man Eigenkapital für den Hauskauf sparen? Es gibt verschiedene Möglichkeiten, um Eigenkapital anzusparen, wie z.B. regelmäßiges Sparen, Reduzierung von Ausgaben, Erhöhung des Einkommens durch Nebenjobs oder Investitionen. Es ist auch ratsam, vorhandene Schulden zu reduzieren, um mehr Geld für das Eigenkapital zur Verfügung zu haben. Zudem kann man von staatlichen Förderungen wie der Wohnungsbauprämie oder dem Arbeitnehmersparzulage profitieren, um schneller Eigenkapital anzusparen. Es ist wichtig, frühzeitig mit dem Sparen zu beginnen und ein realistisches Sparziel festzulegen, um den Traum vom Eigenheim zu verwirklichen. **
-
Was bedeutet Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf bezieht sich auf den Betrag, den der Käufer selbst zur Verfügung hat, um einen Teil des Kaufpreises zu decken. Es handelt sich um das Geld, das nicht durch einen Kredit oder eine Hypothek finanziert wird. Ein höherer Eigenkapitalanteil kann dazu beitragen, bessere Konditionen bei der Finanzierung zu erhalten und das Risiko für den Käufer zu verringern. In der Regel wird empfohlen, mindestens 20% des Kaufpreises als Eigenkapital einzubringen, um zusätzliche Kosten wie Zinsen und Versicherungen zu minimieren. Eigenkapital kann aus Ersparnissen, Investments oder anderen Vermögenswerten stammen. **
-
Welche Finanzierung für Hauskauf?
Welche Finanzierungsmöglichkeiten stehen für den Hauskauf zur Verfügung? Gibt es die Option eines Immobilienkredits bei einer Bank oder Sparkasse? Sind staatliche Förderprogramme wie die KfW-Förderung eine Möglichkeit, um Zuschüsse oder günstige Darlehen zu erhalten? Welche Rolle spielen Eigenkapital und die Höhe der monatlichen Tilgungsraten bei der Finanzierung eines Hauses? Sollte man sich auch über alternative Finanzierungsmöglichkeiten wie Bausparverträge oder Crowdfunding informieren? **


Was gilt als Eigenkapital beim Hauskauf?
Was gilt als Eigenkapital beim Hauskauf? Eigenkapital beim Hauskauf bezieht sich auf das Geld, das der Käufer aus eigenen Mitteln zur Verfügung stellt, um einen Teil des Kaufpreises zu decken. Dies kann aus Ersparnissen, Investments oder anderen liquiden Vermögenswerten stammen. Ein höherer Eigenkapitalanteil kann zu besseren Konditionen bei der Finanzierung führen und das Risiko für den Käufer verringern. In der Regel wird ein Eigenkapitalanteil von mindestens 20% des Kaufpreises empfohlen, um günstige Konditionen zu erhalten. Es ist wichtig, das Eigenkapital sorgfältig zu planen und zu berechnen, um sicherzustellen, dass genügend Mittel vorhanden sind, um den Kauf abzuschließen. **
Wie wichtig ist Eigenkapital beim Hauskauf?
Wie wichtig Eigenkapital beim Hauskauf ist, hängt von verschiedenen Faktoren ab. In der Regel wird Eigenkapital benötigt, um die Anzahlung für die Immobilie zu leisten und die monatlichen Ratenzahlungen zu reduzieren. Je mehr Eigenkapital vorhanden ist, desto geringer fällt in der Regel der benötigte Kreditbetrag aus, was wiederum zu niedrigeren Zinsen führen kann. Zudem signalisiert ein hohes Eigenkapital dem Kreditgeber, dass man finanziell solide aufgestellt ist und somit die Kreditwürdigkeit verbessert. Letztendlich kann Eigenkapital also entscheidend sein, um den Traum vom Eigenheim zu verwirklichen. **
Top-Angebote
Produkte zum Begriff Geeignet:
-
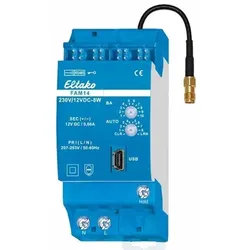
Eltako Funk-Aktor, 868MHz, REG, geeignet für Dimmer, geeignet für Pulsdrücker, geeignet für Rollladenschalter, geeignet für Jalousieschalter, geeignet fFunk-Antennenmodul für den Eltako-RS485-Bus mit austauschbarer Antenne. Mit integriertem Schaltnetzteil 12V DC-1A. Bidirektional. Stand-by-Verlust nur 1 Watt. Bei Bedarf kann eine Funkantenne FA250 oder FA200 angeschlossen werden. Reiheneinbaugerät für Montage auf Tragschiene DIN-EN 60715 TH35. 2 Teilungseinheiten = 36mm breit, 58mm tief. Versorgungsspannung 230V. Im Lieferumfang enthalten sind 2 Abschlusswiderstände zum Aufstecken mit Aufdruck ?, 1/2 TE, 3 Steckbrücken 1 TE (davon 1 Ersatz), 2 Steckbrücken 1/2 TE (davon 1 Ersatz). Das Funk-Antennenmodul FAM14 empfängt und prüft alle Signale der Funksender und Repeater in seinem Empfangsbereich. Diese werden über eine RS485-Schnittstelle an nachgeschaltete RS485-Bus-Schaltaktoren weitergegeben: Bis zu 126 Kanäle können an den RS485-Bus angeschlossen werden. Querverdrahtung Bus und Stromversorgung mit Steckbrücke. Sind die Leitungen des RS485-Bus länger als 2m, muss am letzten Aktor der beiliegende zweite Abschlusswiderstand aufgesteckt werden. Mini-USB zum Anschluss eines PC zur Erstellung einer Geräteliste, zur Konfiguration der Aktoren mit Hilfe des PC-Tools PCT14 und zur Datensicherung. Ein Legalisierungs-Code für den Download des PCT14 von der Eltako-Homepage www.eltako.de liegt dem FAM14 bei. An den Klemmen Hold und GND werden Gateways FGW14 angeschlossen, wenn diese einen PC mit RS232-Bus verbinden und/oder bis zu 3 Funk-Empfangsmodule FEM mit einem Sub-Bus RS485 verbinden. Mit dem Betriebsarten-Drehschalter BA lassen sich 10 unterschiedliche Betriebsarten gemäß Bedienungsanleitung einstellen. Die LED oben zeigt alle im Empfangsbereich wahrgenommenen Funkbefehle durch kurzes Aufblinken an. Die LED unten leuchtet grün, wenn vom PC-Tool PCT14 eine Verbindung zum FAM14 hergestellt wurde. Beim Lesen oder Schreiben von Daten flackert die grüne LED. Die grüne LED erlischt, wenn vom PC-Tool PCT14 die Verbindung zum FAM14 getrennt wurde. Im Lieferumfang: PCT14. Das PC-Tool für die Baureihe 14. PCT14 ist ein Tool (Dienstprogramm) für PC, um die Einstellungen von Eltako-Gebäudefunk-Aktoren der Baureihe 14 zu erfassen, zu verändern, zu speichern und auch wieder einzuspielen. Es gehört zum Lieferumfang des FAM14 und kann per Download geladen werden. Das Passwort befindet sich in der FAM14-Verpackung. Schnellstartanleitung, nach dem Download des Installationsordners: 1. Verbindung zwischen PC und FAM14 herstellen: Verbinden Sie den PC und den Mini-USB-Anschluss des FAM14 mit einem USB-Kabel. Eventuell muss der Treiber installiert werden, der sich im Installationsordner befindet. Bei erfolgreicher Verbindung wird in der Statuszeile der verwendete COM-Port angezeigt. 2. Geräteliste erstellen, nach der Installation der Aktoren: Klicken Sie im linken Fensterbereich mit der rechten Maustaste, um das Kontextmenü anzuzeigen. Wählen Sie den Kontextmenübefehl Geräteliste aktualisieren und Gerätespeicher auslesen. Nachdem der RS485-Bus abgefragt wurde, werden alle verfügbaren Geräte angezeigt. Es können weitere Aktionen durch das Ausführen von Befehlen des Kontextmenüs durchgeführt werden. Das Kontextmenü wird durch Klicken mit der rechten Maustaste angezeigt. Am unteren Rand des Programmfensters befindet sich die Statuszeile, in welcher Informationen zu den Kontextmenü-Befehlen angezeigt werden. Weitere Informationen können mit Klick auf Hilfe abgerufen werden.130,72 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eltako Funk-Aktor, 868MHz, Unterputz, 230V AC, 1k, geeignet für Pulsdrücker, geeignet für Rollladenschalter, geeignet für Jalousieschalter, geeignet fürFunkempfänger, 868MHz, Unterputz, 230V/AC, Geeignet für Pulsdrücker, Geeignet für Rollladenschalter, Geeignet für Jalousieschalter, Geeignet für Jalousie-/Rollladenschalter, Geeignet für Schalter105,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eltako Funk-Aktor, 868MHz, Aufputz, 230V AC, 1k, geeignet für Pulsdrücker, geeignet für Rollladenschalter, geeignet für Jalousieschalter, geeignet für JSchaltaktor Beschattungselemente und Rollladen für einen 230V-Motor. 1+1 Schließer 4A/250V AC, nicht potenzialfrei. Verschlüsselter Funk, bidirektionaler Funk und Repeater-Funktion zuschaltbar. Stand-by-Verlust nur 0,8 Watt. Montage in die 230V-Netzanschlussleitung, zum Beispiel in Zwischendecken. 166mm lang, 46mm breit und 31mm hoch. Mit Kabel-Zugentlastung. Kontaktschaltung im Nulldurchgang zur Schonung der Kontakte und Motoren. Der Motor wird an 1, 2 und N angeschlossen. Beim Ausfall der Versorgungsspannung wird definiert ausgeschaltet. Die Taster können entweder als Richtungstaster oder als Universaltaster eingelernt werden: Örtliche Steuerung mit Universaltaster: Mit jedem Impuls wechselt die Schaltstellung in der Reihenfolge Auf, Halt, Ab, Halt. Örtliche Steuerung mit Richtungstaster: Mit einem Tastimpuls oben wird die Schaltstellung Auf gezielt aktiviert. Mit einem Tastimpuls unten wird hingegen die Schaltstellung Ab gezielt aktiviert. Ein weiterer Impuls von einem der beiden Taster unterbricht den Ablauf sofort. Zentralsteuerung dynamisch ohne Priorität: Mit einem Steuersignal eines als Zentralsteuerungstaster ohne Priorität eingelernten Tasters wird gezielt die Schaltstellung Auf oben oder Ab unten aktiviert. Ohne Priorität deswegen, weil diese Funktion von anderen Steuersignalen übersteuert werden kann. Zentralsteuerung dynamisch mit Priorität: Mit einem Steuersignal von mindestens 2 Sekunden eines als Zentralsteuerungstaster mit Priorität eingelernten Tasters wird gezielt die Schaltstellung Auf oben und Ab unten aktiviert. Mit Priorität deswegen, weil diese Steuersignale nicht von anderen Steuersignalen übersteuert werden können, solange, bis der Zentralbefehl durch einen Tastimpuls Auf oder Ab von dem Zentralsteuertaster wieder aufgehoben wird. Mit einem Steuersignal, z.B. eines als Zentralsteuerungstaster mit Priorität eingelernten FSM61, werden gezielt die Schaltstellung Auf oder A85,97 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Zink, Ulrich: Handbuch HauskaufHandbuch Hauskauf , Gebrauchte Immobilien analysieren, bewerten, finanzieren. Mit vielen Besichtigungschecklisten , Lüfterkupplungen > Motorkühlung , Auflage: 2., aktualisierte Auflage, Erscheinungsjahr: 20220412, Produktform: Leinen, Autoren: Zink, Ulrich, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte Auflage, Seitenzahl/Blattzahl: 240, Abbildungen: mit farbige Abbildungen und Checklisten, Keyword: Haus kaufen; analyse; bebauungsplan; eigenkapital; energiebilanz; energieeffizienz; fachwissen; flächennutzungsplan; haus erben; kaufverhandlung; konstruktion; material; mehrfamilienhaus; planung; smart home; wohnung kaufen; wohnungseigentum; zeitpläne, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Haus: Wartung und Instandhaltung, Thema: Orientieren, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Grundeigentum und Immobilien, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 254, Breite: 202, Höhe: 24, Gewicht: 902, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2210222, Vorgänger EAN: 9783747102343, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 224770639,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf ist wichtig, da es zeigt, dass man finanziell verantwortungsbewusst ist und in der Lage ist, einen Teil des Kaufpreises selbst zu stemmen. Zudem verringert ein höherer Eigenkapitalanteil das Risiko für die Bank und kann zu besseren Konditionen bei der Finanzierung führen. Außerdem ermöglicht Eigenkapital eine geringere Kreditsumme, was langfristig Zinsen spart. Nicht zuletzt schafft Eigenkapital eine solide finanzielle Basis und erhöht die Chancen, den Kreditantrag genehmigt zu bekommen. **
-
Wer finanziert Hauskauf ohne Eigenkapital?
Es gibt verschiedene Möglichkeiten, um einen Hauskauf ohne Eigenkapital zu finanzieren. Eine Möglichkeit ist die Inanspruchnahme eines Vollfinanzierungsdarlehens, bei dem der gesamte Kaufpreis sowie Nebenkosten und Gebühren durch das Darlehen abgedeckt werden. Eine andere Möglichkeit ist die Einbindung von Bürgschaften oder anderen Sicherheiten, um die Finanzierung zu ermöglichen. Zudem bieten manche Banken spezielle Finanzierungsmodelle für den Hauskauf ohne Eigenkapital an. Es ist wichtig, sich vorab gut über die verschiedenen Optionen zu informieren und sich eingehend beraten zu lassen, um die passende Finanzierungslösung zu finden. Wer finanziert Hauskauf ohne Eigenkapital? **
-
Ist Hauskauf ohne Eigenkapital möglich?
Ist Hauskauf ohne Eigenkapital möglich? Ja, es ist theoretisch möglich, ein Haus ohne Eigenkapital zu kaufen, aber es ist sehr selten und schwierig. Die meisten Banken verlangen einen gewissen Prozentsatz an Eigenkapital, um das Risiko zu minimieren. Es gibt jedoch einige alternative Finanzierungsmöglichkeiten wie zum Beispiel die 100%-Finanzierung, bei der das Eigenkapital durch andere Sicherheiten ersetzt wird. Es ist wichtig, sich gründlich über die verschiedenen Optionen zu informieren und professionelle Beratung einzuholen, bevor man sich für einen Hauskauf ohne Eigenkapital entscheidet. Letztendlich hängt die Möglichkeit eines Hauskaufs ohne Eigenkapital von individuellen Umständen und Vereinbarungen mit dem Kreditgeber ab. **
-
Wie Eigenkapital für Hauskauf sparen?
Wie kann man Eigenkapital für den Hauskauf sparen? Es gibt verschiedene Möglichkeiten, um Eigenkapital anzusparen, wie z.B. regelmäßiges Sparen, Reduzierung von Ausgaben, Erhöhung des Einkommens durch Nebenjobs oder Investitionen. Es ist auch ratsam, vorhandene Schulden zu reduzieren, um mehr Geld für das Eigenkapital zur Verfügung zu haben. Zudem kann man von staatlichen Förderungen wie der Wohnungsbauprämie oder dem Arbeitnehmersparzulage profitieren, um schneller Eigenkapital anzusparen. Es ist wichtig, frühzeitig mit dem Sparen zu beginnen und ein realistisches Sparziel festzulegen, um den Traum vom Eigenheim zu verwirklichen. **
Ähnliche Suchbegriffe für Geeignet
-
Kredit- und Mezzanine-Finanzierung. Möglichkeiten zur Kapitalbeschaffung für Jungunternehmer, Taschenbuch von Jakob Schelenberg, GRIN,Kredit- Und Mezzanine-finanzierung. Möglichkeiten Zur Kapitalbeschaffung Für Jungunternehmer, Taschenbuch Von Jakob Schelenberg, Grin, 978-3-668-07498-9, Seitenanzahl: 2813,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Immobilienfinanzierung – So findest Du die optimale Finanzierung für Deine Immobilie, Taschenbuch von Alexander Krüger, ForwardVerlag,Immobilienfinanzierung – So Findest Du Die Optimale Finanzierung Für Deine Immobilie, Taschenbuch Von Alexander Krüger, Forwardverlag, 978-3-9875506-1-4, Seitenanzahl: 21619,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Immobilienfinanzierung – So findest Du die optimale Finanzierung für Deine Immobilie, Taschenbuch von Alexander Krüger, ForwardVerlagImmobilienfinanzierung – So Findest Du Die Optimale Finanzierung Für Deine Immobilie, Taschenbuch Von Alexander Krüger, Forwardverlag, Seitenanzahl: 21619,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Merten System M Bedienelement, 2f, polarweiß, mit Abdeckung, geeignet für Dimmeinsatz, geeignet für Jalousieeinsatz, geeignet für SchalteinsatzFür System M. Mit Drehknopf und vier Tastflächen. Die um den Drehknopf angeordneten Leuchtsegmente zeigen den Status oder dienen als Orientierungsbeleuchtungxx Funktionen Lokal schalten, Szenen aufrufen/ speichern -Elektronik-Schalt-Einsatz....85,87 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf bezieht sich auf den Betrag, den der Käufer selbst zur Verfügung hat, um einen Teil des Kaufpreises zu decken. Es handelt sich um das Geld, das nicht durch einen Kredit oder eine Hypothek finanziert wird. Ein höherer Eigenkapitalanteil kann dazu beitragen, bessere Konditionen bei der Finanzierung zu erhalten und das Risiko für den Käufer zu verringern. In der Regel wird empfohlen, mindestens 20% des Kaufpreises als Eigenkapital einzubringen, um zusätzliche Kosten wie Zinsen und Versicherungen zu minimieren. Eigenkapital kann aus Ersparnissen, Investments oder anderen Vermögenswerten stammen. **
-
Welche Finanzierung für Hauskauf?
Welche Finanzierungsmöglichkeiten stehen für den Hauskauf zur Verfügung? Gibt es die Option eines Immobilienkredits bei einer Bank oder Sparkasse? Sind staatliche Förderprogramme wie die KfW-Förderung eine Möglichkeit, um Zuschüsse oder günstige Darlehen zu erhalten? Welche Rolle spielen Eigenkapital und die Höhe der monatlichen Tilgungsraten bei der Finanzierung eines Hauses? Sollte man sich auch über alternative Finanzierungsmöglichkeiten wie Bausparverträge oder Crowdfunding informieren? **
-
Was gilt als Eigenkapital beim Hauskauf?
Was gilt als Eigenkapital beim Hauskauf? Eigenkapital beim Hauskauf bezieht sich auf das Geld, das der Käufer aus eigenen Mitteln zur Verfügung stellt, um einen Teil des Kaufpreises zu decken. Dies kann aus Ersparnissen, Investments oder anderen liquiden Vermögenswerten stammen. Ein höherer Eigenkapitalanteil kann zu besseren Konditionen bei der Finanzierung führen und das Risiko für den Käufer verringern. In der Regel wird ein Eigenkapitalanteil von mindestens 20% des Kaufpreises empfohlen, um günstige Konditionen zu erhalten. Es ist wichtig, das Eigenkapital sorgfältig zu planen und zu berechnen, um sicherzustellen, dass genügend Mittel vorhanden sind, um den Kauf abzuschließen. **
-
Wie wichtig ist Eigenkapital beim Hauskauf?
Wie wichtig Eigenkapital beim Hauskauf ist, hängt von verschiedenen Faktoren ab. In der Regel wird Eigenkapital benötigt, um die Anzahlung für die Immobilie zu leisten und die monatlichen Ratenzahlungen zu reduzieren. Je mehr Eigenkapital vorhanden ist, desto geringer fällt in der Regel der benötigte Kreditbetrag aus, was wiederum zu niedrigeren Zinsen führen kann. Zudem signalisiert ein hohes Eigenkapital dem Kreditgeber, dass man finanziell solide aufgestellt ist und somit die Kreditwürdigkeit verbessert. Letztendlich kann Eigenkapital also entscheidend sein, um den Traum vom Eigenheim zu verwirklichen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.